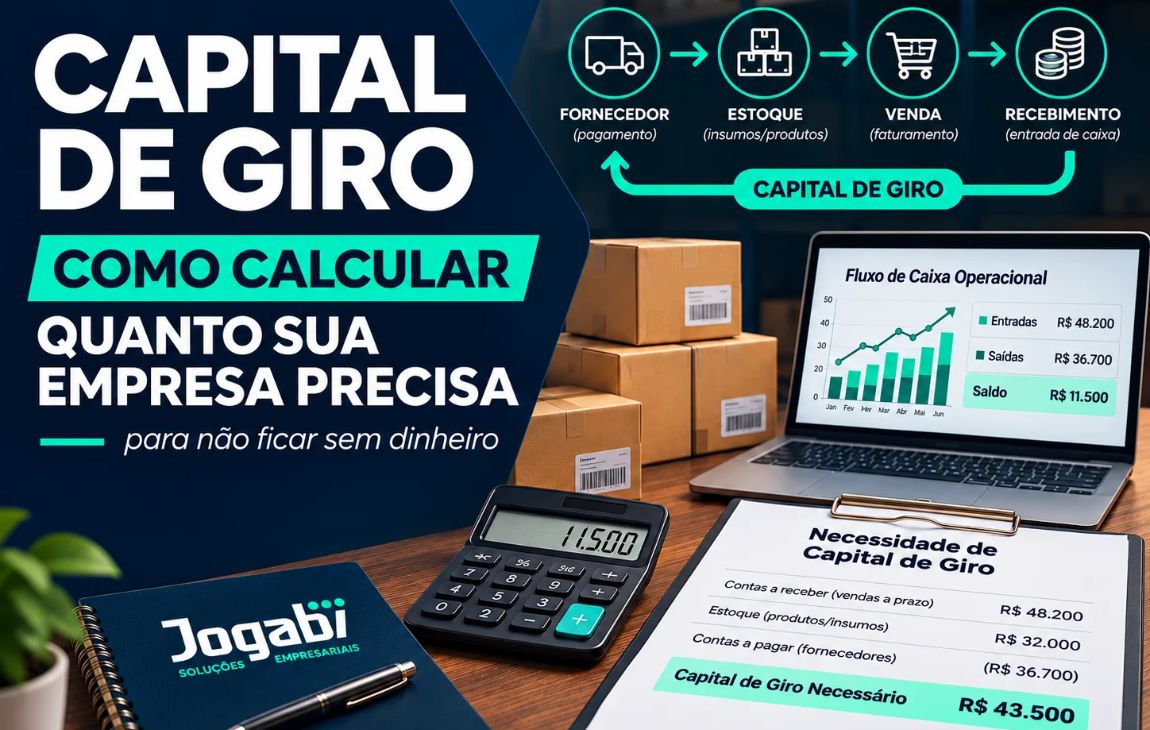
Capital de giro é o montante de recursos que financia a operação da empresa no intervalo entre pagar fornecedores e receber dos clientes. A necessidade de capital de giro é calculada multiplicando o custo diário da operação pelos dias do ciclo financeiro.
Sua empresa vendeu bem no mês passado. A DRE mostra lucro. Mas o saldo do banco não bate com esse resultado, e você precisa recorrer a um empréstimo para fechar a folha de pagamento por exemplo. Esse descompasso é mais comum do que parece, e tem explicação técnica.
Por que uma empresa lucrativa pode ficar sem dinheiro
O lucro é apurado por competência. Isso significa que uma venda entra na DRE no momento em que é faturada, independentemente de quando o cliente efetivamente paga. O caixa segue uma lógica diferente: ele só reflete o dinheiro que de fato entrou ou saiu da conta.
Esse descompasso de tempos é o que cria a necessidade de capital de giro. A empresa compra matéria-prima, paga o fornecedor, processa o produto, mantém estoque, vende e só depois recebe do cliente. Em cada uma dessas etapas, o dinheiro sai antes de voltar.
Quanto maior o intervalo entre pagar e receber, mais recursos a empresa precisa manter disponíveis só para sustentar a operação. Nem sempre é sinal de gestão ruim. É uma característica estrutural de como o negócio opera no mercado.
Negócios que vendem a prazo e carregam estoque por semanas sentem esse efeito com mais força.
Os três prazos que determinam sua necessidade de caixa
A necessidade de capital de giro não é um número solto. Ela nasce de três prazos que acontecem dentro da própria operação da empresa.
Prazo médio de recebimento (PMR)
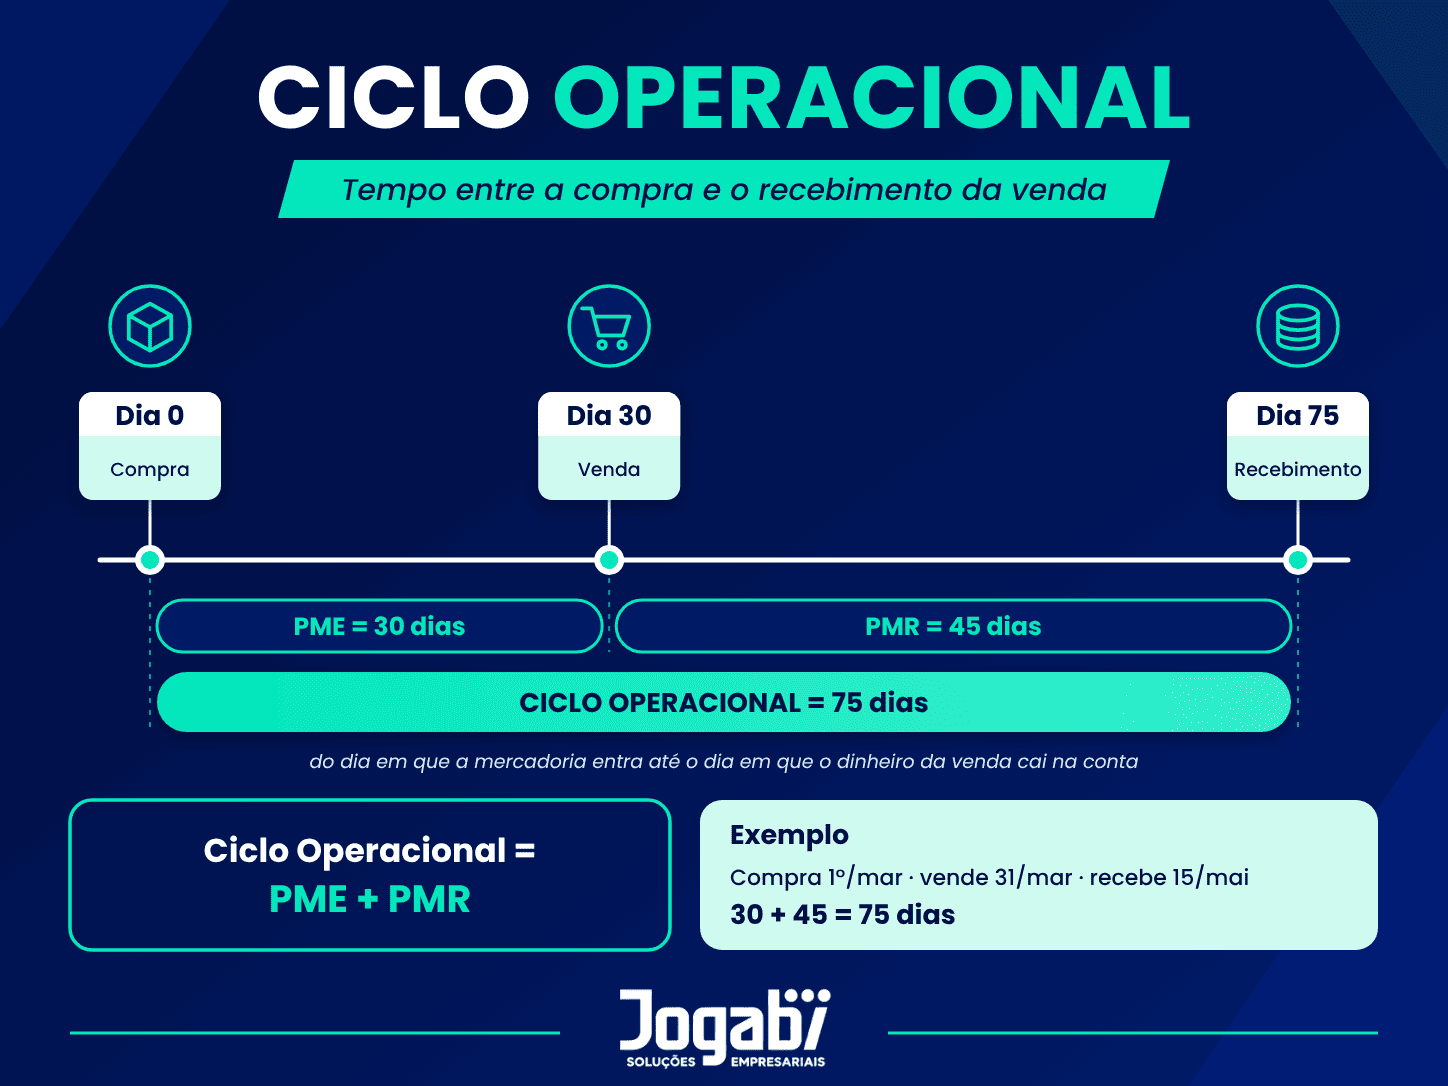
O prazo médio de recebimento (PMR) é o tempo médio que a empresa leva para receber o dinheiro das vendas feitas a prazo. Ele é apurado observando quantos dias, em média, passam entre a emissão da venda e a entrada do valor no caixa.
Um PMR alto revela que a empresa está financiando seus clientes por mais tempo, o que exige mais caixa disponível para cobrir esse intervalo. Já um PMR baixo indica que o dinheiro das vendas retorna rapidamente, aliviando a pressão sobre o fluxo de caixa. Políticas de prazo muito generosas com clientes tendem a elevar esse indicador sem que o gestor perceba o impacto direto no caixa.
Prazo médio de estoque (PME)
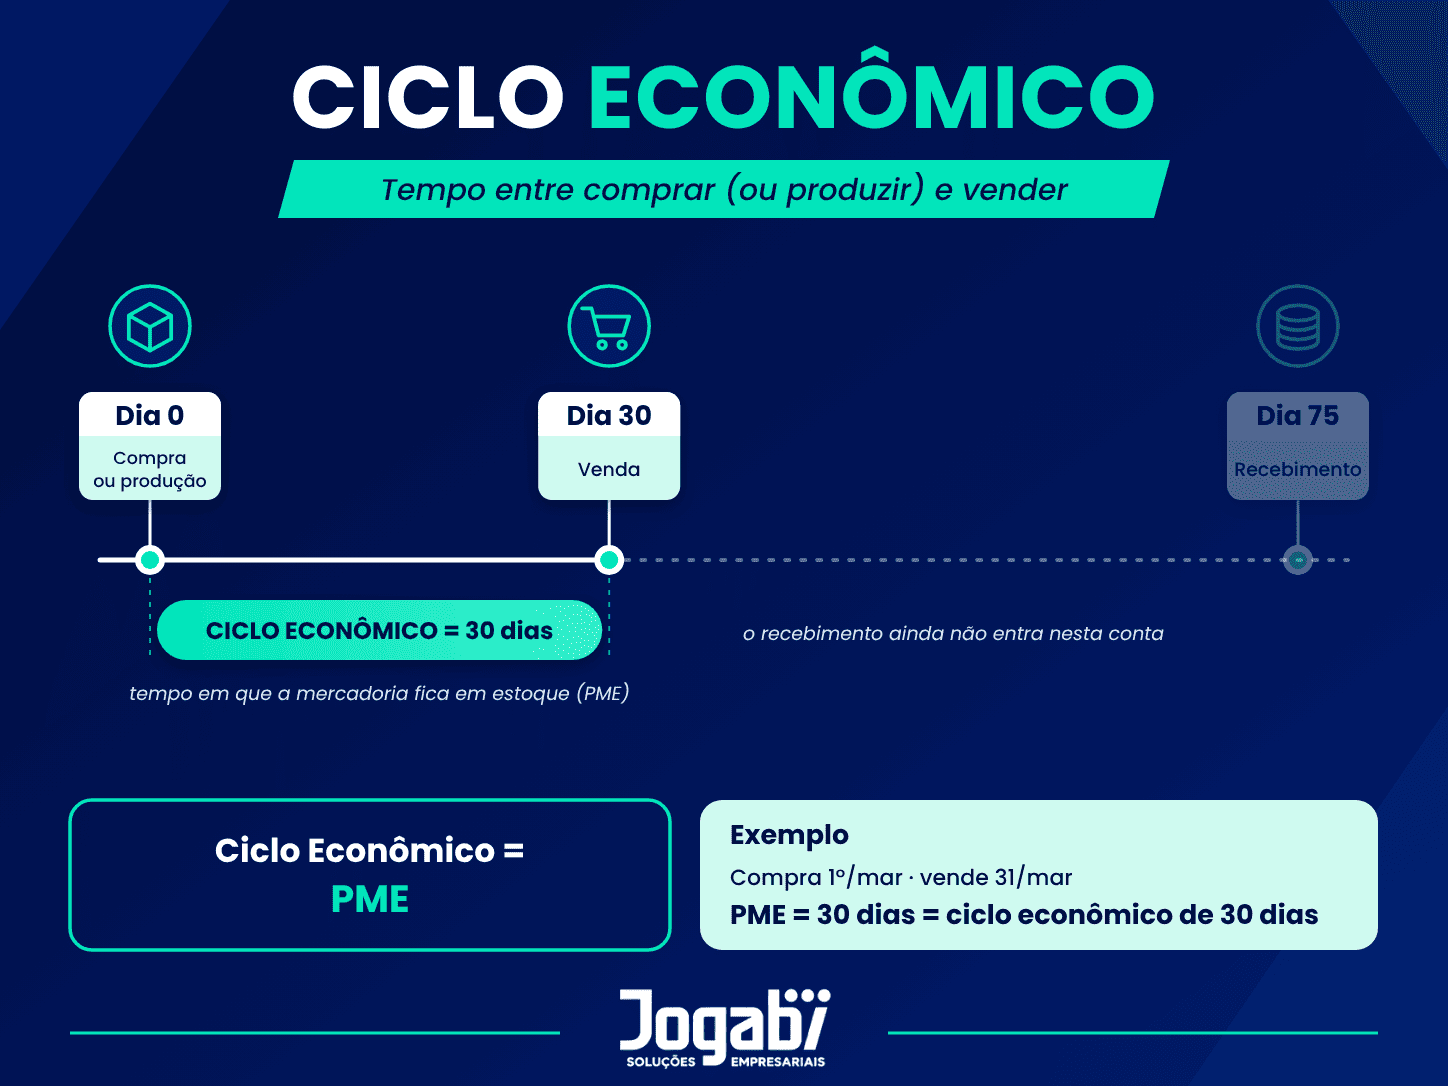
O prazo médio de estoque (PME) mede quanto tempo, em média, a mercadoria permanece parada antes de ser vendida. Ele é calculado observando o tempo entre a entrada do produto no estoque e sua saída para venda.
Quando o PME é alto, significa que a empresa está com capital parado em produtos que ainda não geraram receita. Isso consome caixa sem retorno imediato. Um PME baixo, por outro lado, mostra giro rápido de mercadorias, o que libera recursos com mais agilidade para reinvestir na operação.
Prazo médio de pagamento (PMP)
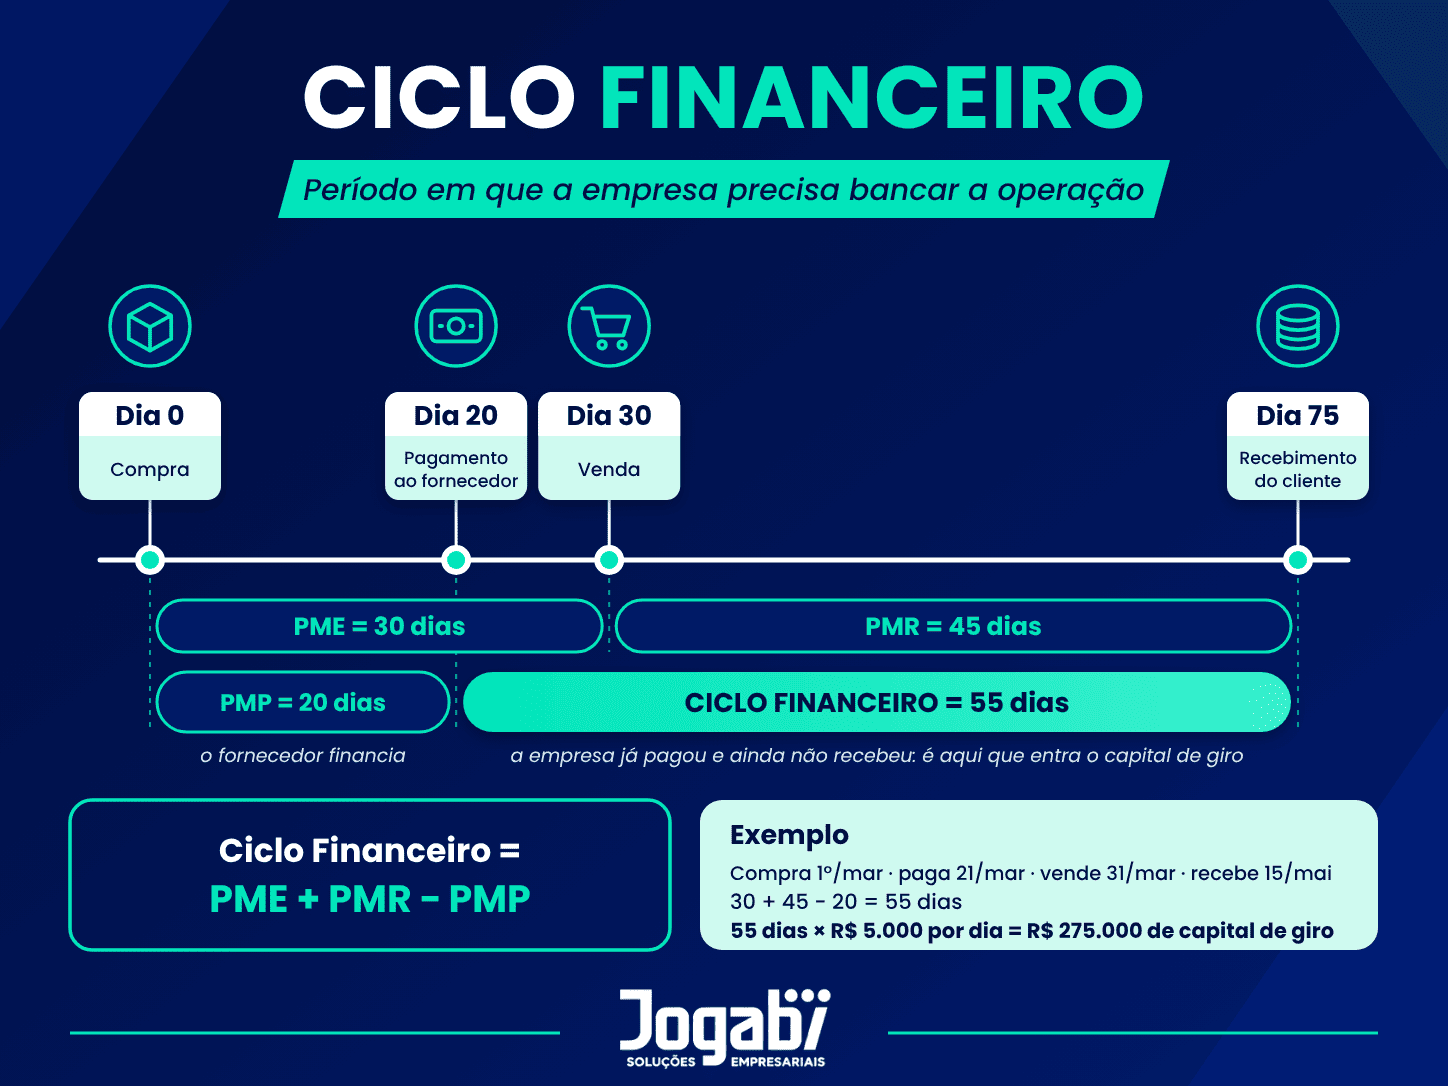
O prazo médio de pagamento (PMP) indica quantos dias, em média, a empresa leva para pagar seus fornecedores depois de receber a mercadoria ou o serviço. É apurado pelo intervalo entre a compra e o efetivo desembolso.
Um PMP alto funciona a favor do caixa, porque a empresa usa o dinheiro do fornecedor por mais tempo antes de pagar. Um PMP baixo, por sua vez, significa que a empresa desembolsa rapidamente, o que aumenta a pressão sobre o capital de giro. Negociar prazos mais longos com fornecedores, sem comprometer a relação comercial, é uma das alavancas mais diretas para equilibrar o caixa.
Ciclo financeiro: o período que sua empresa precisa bancar sozinha
O ciclo operacional é a soma do prazo médio de estoque com o prazo médio de recebimento. Ele representa o tempo total entre a compra da mercadoria e o recebimento da venda. O ciclo financeiro desconta desse ciclo operacional o prazo médio de pagamento.
O resultado mostra o número de dias em que a empresa paga antes de receber, precisando financiar a própria operação com recursos próprios ou de terceiros. Quanto maior esse número, maior a pressão sobre o capital de giro disponível.
Existe também o ciclo financeiro negativo, e ele é favorável para quem consegue alcançá-lo. Isso acontece em negócios que recebem à vista dos clientes e pagam fornecedores a prazo, como ocorre em parte do varejo. Nesses casos, a empresa usa o dinheiro do cliente antes mesmo de pagar quem forneceu o produto.
Como calcular a necessidade de capital de giro
A lógica do cálculo é simples: multiplica-se o valor que a operação consome por dia pelo número de dias do ciclo financeiro. O resultado mostra quanto a empresa precisa ter disponível para sustentar sua operação sem depender de recursos externos emergenciais.
Veja um exemplo numérico com valores fictícios e redondos. Uma empresa tem um ciclo financeiro de 55 dias e um custo operacional diário de R$ 5.000. Multiplicando os dois valores, a necessidade de capital de giro dessa empresa é de R$ 275.000.
Esse número representa o volume de recursos que precisa estar disponível antes de a empresa precisar dele. Não é dinheiro parado por capricho, é o combustível que mantém a operação funcionando enquanto o ciclo de pagar e receber se completa. Sem esse volume, a empresa recorre a crédito emergencial, geralmente mais caro, para cobrir o intervalo.
O que fazer com esse número
O cálculo da necessidade de capital de giro é um diagnóstico, não uma solução. Ele mostra o tamanho do problema, mas quem resolve é a operação: a política de prazo concedida aos clientes, o giro do estoque e a negociação de prazos com fornecedores.
Capital de giro insuficiente não se resolve apenas buscando crédito. Ajustar os três prazos que compõem o ciclo financeiro reduz a necessidade de caixa de forma estrutural, sem depender de dívida.
Quando o crédito é necessário, o momento de buscá-lo também importa. Negociar com caixa saudável, antes do aperto, costuma custar menos e abrir mais opções do que buscar recursos sob pressão.
Formado em Economia e também em Contabilidade, com uma experiência de mais de 20 anos na área financeira. Tem pós-graduação em Controladoria e Finanças, e especialização em Programa de Desenvolvimento Gerencial.
Gestão financeira em empresa familiar é o conjunto de práticas que organiza receitas, custos e decisões de caixa quando os sócios também são parentes. Ela exige critérios formais para separar papéis, pró-labore e informações, evitando que vínculos pessoais substituam processos financeir...
Orçamento empresarial é a ferramenta de gestão que projeta receitas, custos e despesas de um período futuro, geralmente um ano. Ele funciona como referência para comparar o desempenho real da empresa com o que foi planejado, orientando decisões de investimento, contratação e expansão ao lon...
A consultoria financeira empresarial é um serviço especializado que analisa, organiza e melhora a saúde financeira de uma empresa. Ela atua em áreas como fluxo de caixa, precificação, controladoria e planejamento, ajudando gestores a tomar decisões mais seguras e gerar mais lucro. Muitos empr...
O ponto de equilíbrio financeiro (PEF) indica o faturamento mínimo que uma empresa precisa atingir para cobrir apenas seus gastos que geram saída real de caixa. Diferente do ponto de equilíbrio contábil, o PEF exclui despesas não desembolsáveis, como depreciação e amortização, tornando o ...
Encontre a solução financeira ideal para sua empresa
Dúvidas frequentes
Uma empresa de consultoria financeira ajuda seus clientes com as suas dificuldades de gestão, apoia para a redução de custos e aumento das vendas, e também faz com que as empresas enxerguem o seu verdadeiro resultado, ou seja, mostra se realmente a empresa está tendo lucro, onde é necessário ajustar. Dentro das atividades também realiza relatórios e direcionamentos corretos para as melhores decisões.
Este é um ponto crucial e que gera muita dúvida. Enquanto a DRE (Demonstração do Resultado do Exercício) é o relatório onde pode se analisar o Lucro ou Prejuízo do negócio, pela competência dos fatos, a DFC é o (Demonstrativo do Fluxo de Caixa), pelos recebimentos e pagamentos, no que diz respeito a performance financeira da empresa. Ambos são importantes e fundamentais para a análise econômica / financeira.
A precificação deverá contemplar todas as variáveis que incidem sobre o produto ou serviço, tais como (impostos, comissões, frete..etc). Também é preciso conter um percentual sobre o preço de venda para pagar as despesas fixas. Uma boa forma de elaborar a precificação, é fazendo através da técnica do Markup.
É necessário estudar indicadores como payback, ponto de equilíbrio, TIR, VPL e outras mais. Cada indicador desses mostra o quão será saudável e viável realizar um projeto. Antes de abrir um negócio, é preciso ver qual o tempo de retorno do capital investido, qual o faturamento mínimo exigido, qual a taxa de retorno desejada para que o projeto seja atrativo e traga lucro.
Separar as finanças pessoais das finanças da empresa é o primeiro passo. Outro ponto importante é retirar um valor fixo mensal como pró-labore, e mediante análises de resultado poderá retirar valores como distribuição de lucros, quando a empresa estiver saudável financeiramente. Por fim, fazer um fechamento financeiro mensal com os demonstrativos para análises do resultado e correções caso necessário.
O custo de uma consultoria financeira empresarial varia conforme o porte da empresa, a complexidade das demandas e os serviços contratados. É feita uma análise personalizada para definir o escopo e o investimento necessário.


 por
